昨夜英伟达财报重磅发布!2027财年Q2营收962亿美元,同比增长106%;Q2调整后每股收益2.22美元,同比增长120%;预计Q3营收为1080亿美元,上下浮动2%,市场预估1051.5亿美元。英伟达首席财务官表示2028财年(约等于2027日历年)营收将增长约70%,市场此前预估45%。英伟达盘后涨超5%。
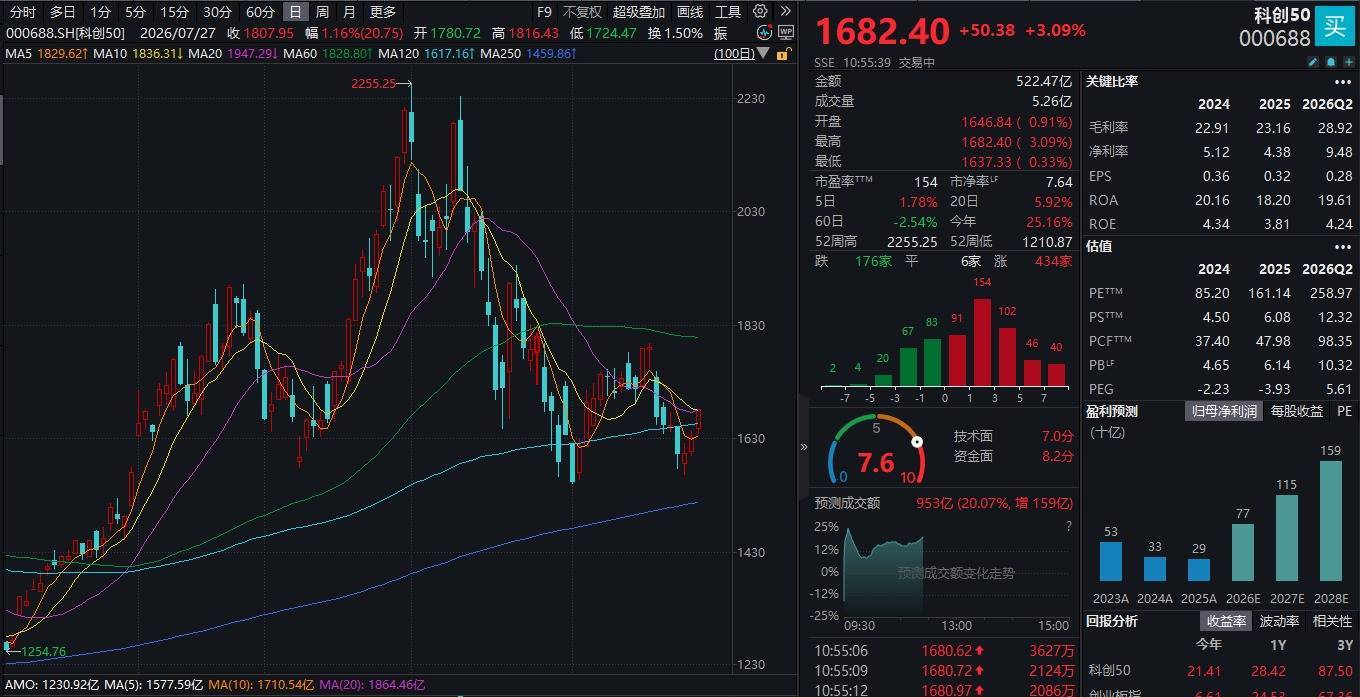
受消息影响,A股科技连续反攻。科创50ETF汇添富(588870)标的指数大涨超3%强势冲击三连阳,近5日大举“吸金”1.4亿元!创业板ETF汇添富(159247)标的指数涨超1%冲击两连阳,近5日净流入超3600万元。
元股证券:ygzq.hk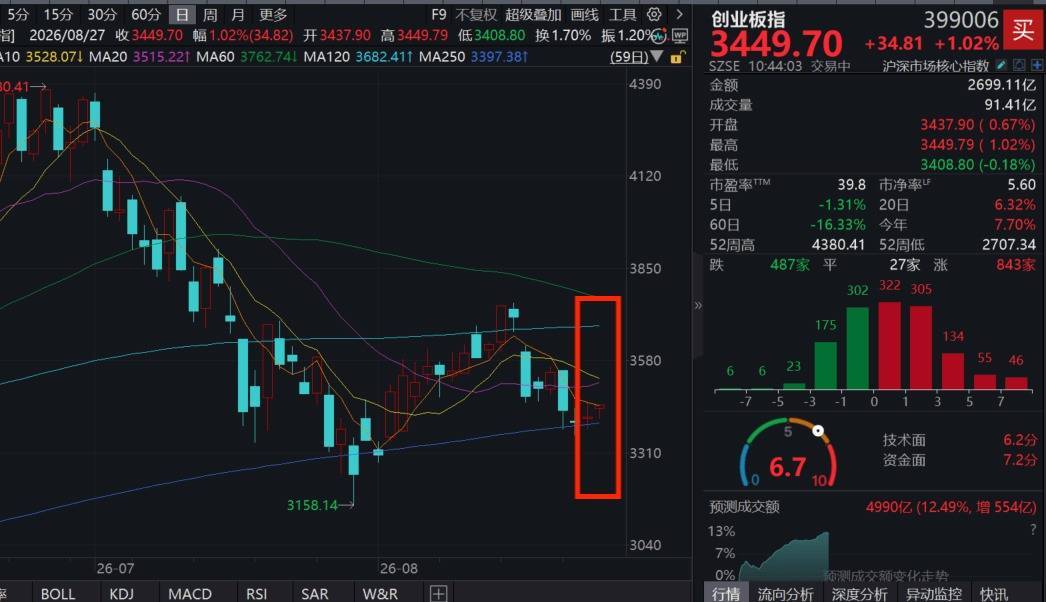
科创50指数成分股多数上涨:生益电子涨超11%,澜起科技涨9%,佰维存储涨超6%,海光信息涨超5%,源杰科技涨超4%,芯原股份涨超3%,寒武纪、华虹宏力扎那个超2%,中微公司涨超1%。创业板指成分股多数飘红:长芯博创涨超15%,香农芯创涨超8%,天孚通信涨近7%,胜宏科技、江波龙涨超5%,新易盛涨超3%,中际旭创涨超2%;阳光电源回调超12%(成分股仅做展示,不作为个股推介)。
消息面上,国新办举行新闻发布会,有关部门介绍“最新五年”推进新型工业化有关情况。有关部门表示,未来五年将加快打造集成电路、航空航天、生物医药、低空经济、新型储能、智能机器人等新兴支柱产业,推动量子科技、生物制造、氢能和核聚变能、脑机接口、具身智能、第六代移动通信(6G)等未来产业成为新的经济增长点。
国家统计局1-7月份以算力芯片、存储芯片为代表的集成电路行业利润同比增长18.5倍。国家统计局数据显示,1-7月份,全国规模以上工业企业实现利润总额45820.6亿元,同比增长17.6%。电子相关行业利润高速增长。随着“人工智能+”加快拓展、算力需求持续扩张,相关产品需求增加拉动价格上涨,带动与人工智能生产和应用相关的电子行业利润高速增长。1-7月份,电子行业利润同比增长1.1倍,拉动全部规模以上工业企业利润增长9.3个百分点,是规模以上工业企业利润较快增长的主要支撑。其中,以算力芯片、存储芯片为代表的集成电路行业利润同比增长18.5倍,对全部电子行业利润增长贡献率超过八成。
【英伟达财报重磅发布,关注哪些信号?】
英伟达Q2收入与盈利双双超预期,高基数下增长再次提速。FY2027Q2英伟达实现收入962.21亿美元,同比增长106%、环比增长18%,较一致预期高4.3%;Non-GAAP EPS为2.22美元,较一致预期高6.4%。在单季收入首次接近千亿美元、环比增加146亿美元的同时,Non-GAAP毛利率仍维持75.0%,显示产品组合升级及规模效应继续支撑盈利能力。收入基数持续抬升的背景下,同比增长及环比绝对增量仍保持较高水平,反映全球AI基础设施投资景气度尚未出现明显放缓迹象。
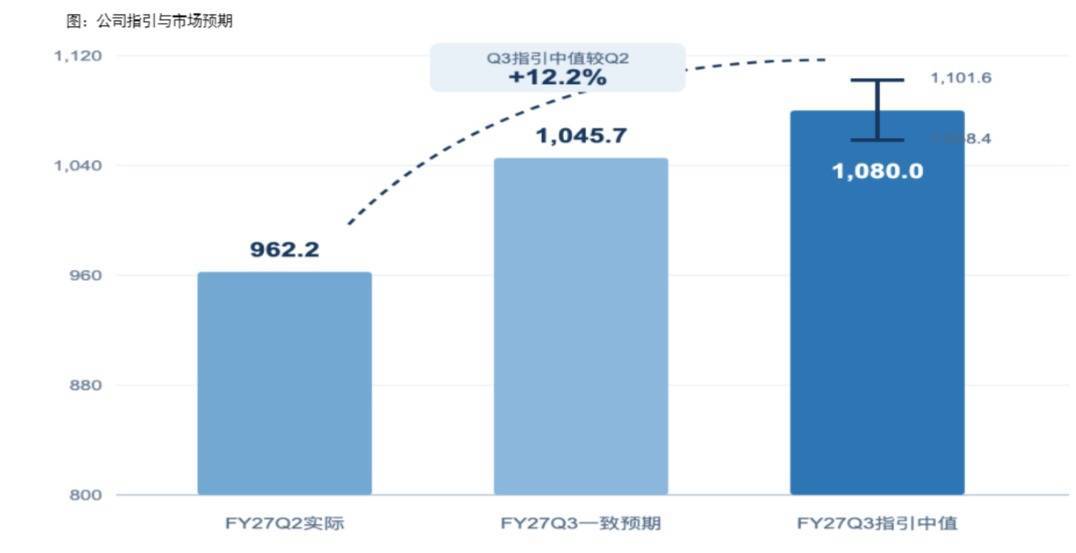
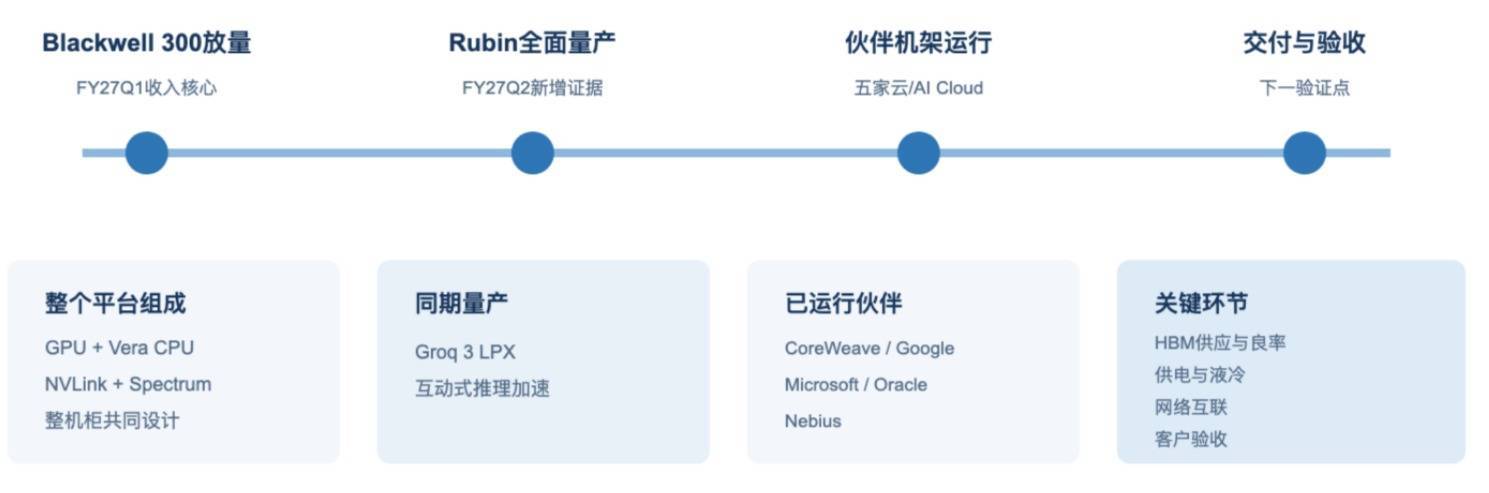
Q3指引继续高于市场预期,Rubin量产及管理层中期判断进一步强化成长能见度。公司预计FY2027Q3收入1080亿美元±2%,以中值计算环比继续增长12.2%,较财报前一致预期高3.3%;Non-GAAP毛利率指引74.0%±50bp,较Q2有所回落,主要反映供应链及Rubin、系统级产品爬坡带来的短期成本压力。电话会中,管理层进一步给出FY2028收入约增长70%的方向性判断;与此同时,Vera Rubin已经进入全面量产,并开始在Core Weave、Google Cloud、Microsoft Azure、Oracle及Nebius运行,意味着下一代平台已由发布和准备阶段进入实际部署,NVIDIA年度平台升级节奏继续保持。
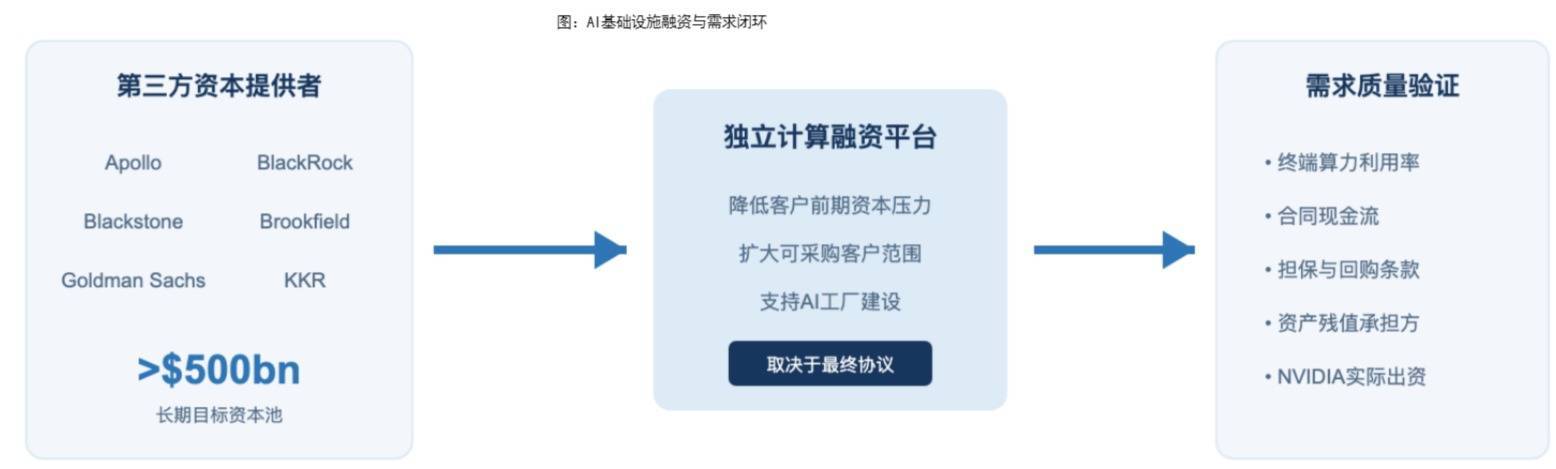
分项来看,Data Center仍是增长绝对主力,Edge Computing及AI基础设施融资机制进一步打开长期需求边界。Q2 Data Center收入890亿美元,同比增长117%、环比增长18%,占总收入92.5%,单季收入增量贡献达到94%,同比增速由Q1的92%进一步提升至117%,显示训练、推理、Agent等工作负载扩张仍在持续;Edge Computing收入同比增长27%、环比增长13%,并围绕汽车、机器人及Physical AI持续扩展产品矩阵。值得关注的是,公司同时联合Apollo、BlackRock、Blackstone等机构推动独立计算融资平台,长期拟调动超过5000亿美元第三方资本,有望降低AI Cloud、企业及主权客户的前期资本约束。整体来看,本季财报继续验证“算力需求扩张—平台快速迭代—资本供给扩容”的正循环,Rubin进入量产后,NVIDIA中期增长的核心矛盾仍更多在供给释放与系统交付能力,而非需求不足。
(国信证券20260827《Rubin量产接力Blackwell,英伟达Q3指引再超预期》)
【国内CSP资本开支加速+大模型涨价,国产算力景气再获验证】
国产算力产业链正由主题预期逐步转向业绩兑现。中银证券认为,腾讯等国产CSP厂商资本开支上调与以DeepSeek为代表的大模型涨价,正成为持续拉动国产算力需求的两大核心引擎。产业链有望进入需求高景气、供给加速扩张、业绩持续释放的新阶段。
国产CSP资本开支扩张趋势确立。2026H1腾讯资本开支达到847.20亿元,同比大增82%,其中算力采购规模提升是腾讯资本开支的主要投向之一。腾讯等头部云厂商加大AI基础设施投入,反映了大模型应用与云服务需求增长,也意味着国产算力集群建设将从单点项目逐步演进为规模化、持续化采购。考虑到CSP资本开支通常领先于服务器出货和数据中心建设,因此其上调有望依次传导至算力芯片、服务器、交换机、网络互连等环节,从而提升产业链订单能见度。
大模型涨价佐证算力经济效益正在提升。近期深度求索对DeepSeek API价格进行大幅调价,采用峰谷定价,其中旗舰模型DeepSeek-V4-Pro高峰时段每百万Tokens输出价格升至27元,较现行价格上涨约350%;空闲时段每百万Tokens输出价格13.5元,是现价的2.25倍。模型调用价格上升并不意味着算力需求减弱,反而验证了高性能模型供需紧张及优质算力的稀缺性。随着推理需求由互联网应用向办公、金融、工业、政务等场景扩散,算力需求将从训练侧集中投入转向“训练与推理并重”,从而带动服务器、交换机、光互连、PCB、高速连接器、电源及液冷等基础设施持续扩容。

国产半导体受AI带动扬帆起航,半导体扩产设备先行。从产业链层面来看,当前国产算力的主要约束主要在于高端芯片及先进能力供给不足。算力芯片加速迭代,将同步拉动晶圆制造、先进封装、设备、零部件和材料扩产。前道环节受益于先进及特色工艺产能建设,后道环节则受益于高算力芯片对先进封装、封装基板和高密度互连的需求提升。半导体设备作为扩产先行环节,订单景气有望率先兑现,并进一步向核心零部件、薄膜沉积、刻蚀、清洗、检测及封装设备传导。存储产业扩产及龙头企业上市等相关资本市场催化,也有望提升国产设备与材料板块的关注度。
(国信证券20260827《Rubin量产接力Blackwell,英伟达Q3指引再超预期》)
20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)。
看好创业板机遇,指选“AI算力+新能源龙头荟萃”的创业板ETF汇添富(159247)!指数权重股汇聚电力设备、通信、电子、医药生物等赛道龙头,一键布局新质生产力!创业板ETF汇添富(159247)管理费率低至0.15%/年,托管费率低至0.05%/年,全市场最低档!场外联接(A类:024063,C类:024064)
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产杠杆股票平台,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
元股证券投资提示:本文来自互联网,不代表本网站观点。